「変動金利、大丈夫?」住宅ローンは「+2%でも返せるか」 不動産のプロ・牧野知弘さんが語る判断基準

住宅ローンだけではない 管理費・修繕積立金も上昇
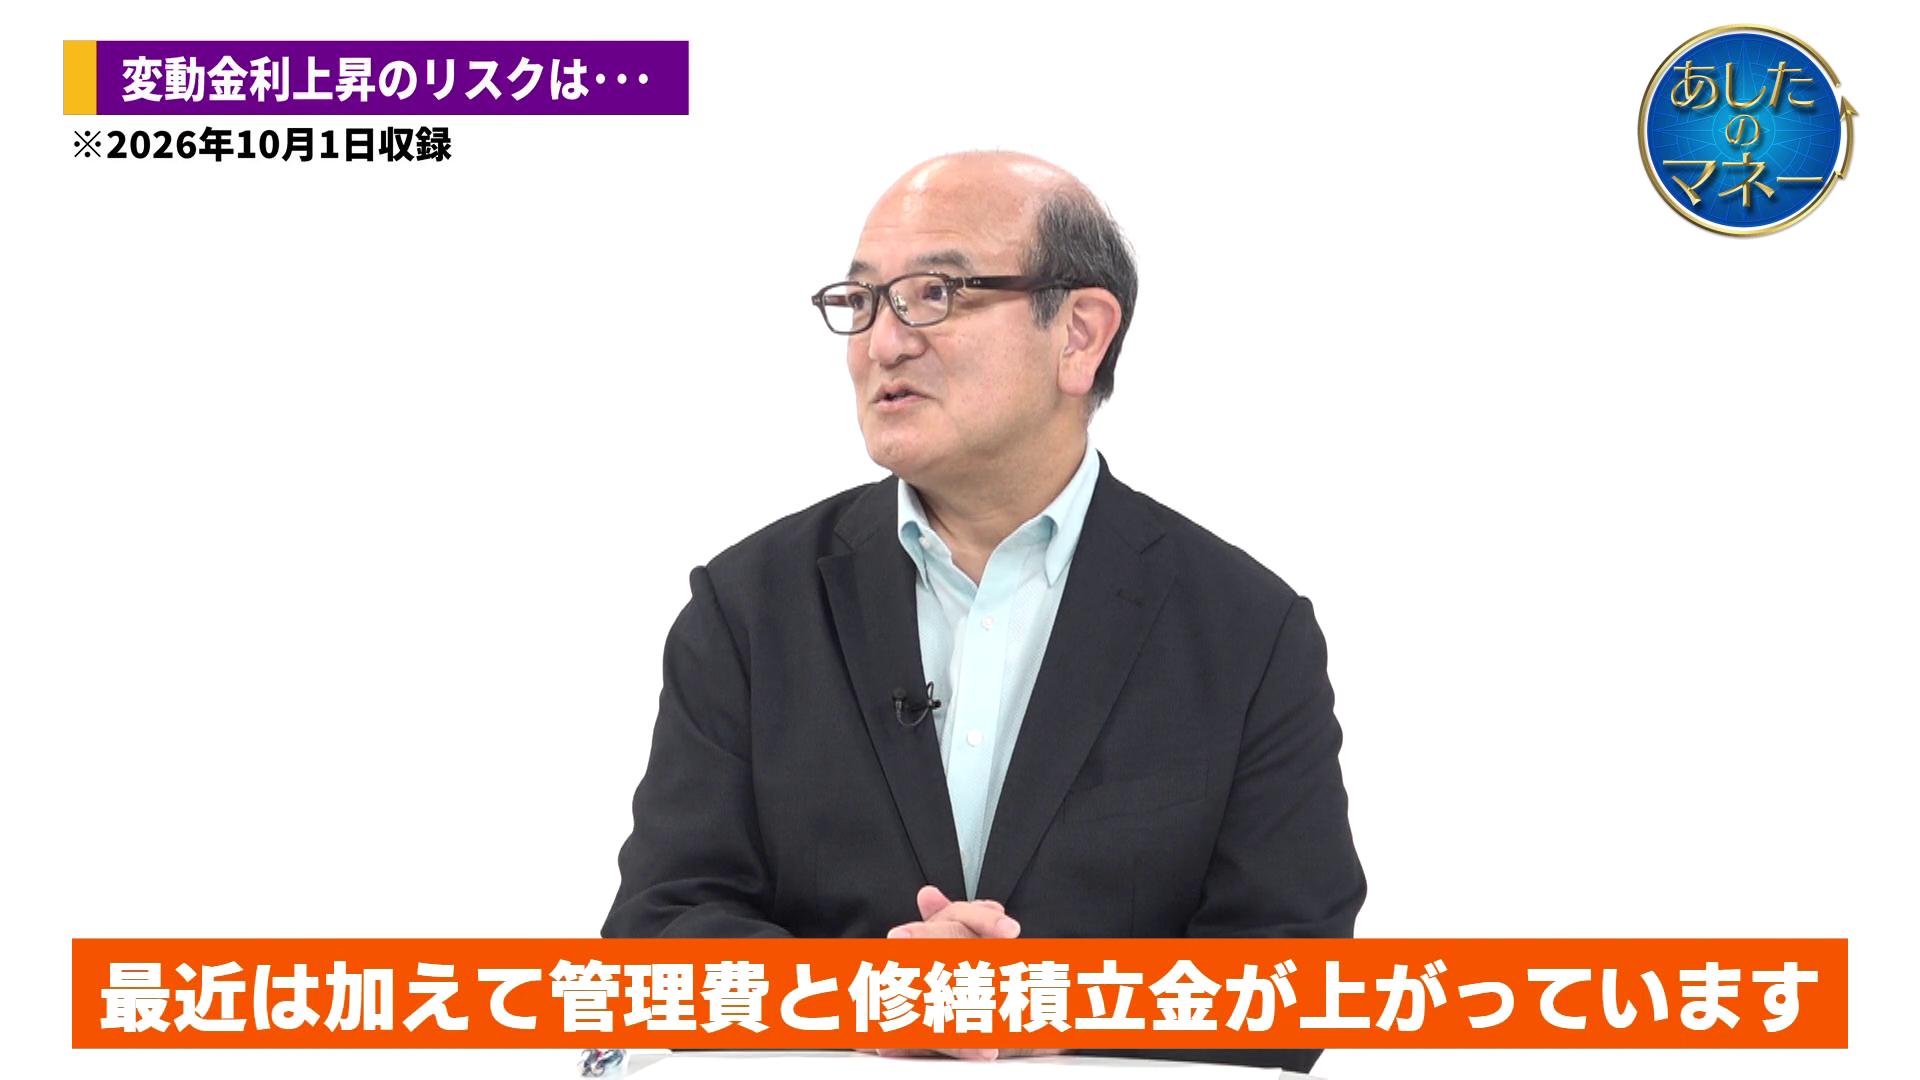
マンション購入後にかかるお金は、住宅ローンだけではありません。
牧野さんがもう一つ挙げたのが、
「管理費」と「修繕積立金」です。
マンションを所有すれば、共用部分の管理や将来の大規模修繕に備えて、毎月こうした費用を支払います。
物価や人件費、建築コストなどが上昇すれば、こうした負担が増える可能性もあります。
マンションを購入する際には、
「毎月の住宅ローンはいくらか」
だけでなく、
・管理費
・修繕積立金
・固定資産税
・将来の修繕費
・金利上昇の可能性
なども含めて考える必要があります。
動画視聴→【変動金利、大丈夫?】住宅ローン「+2%でも返せるか」不動産のプロが語る金利上昇の怖さ【あしたのマネー#67】
持ち家か、賃貸か
番組の最後では、住宅を「買うのか」「借りるのか」という永遠のテーマにも話が及びました。
松本さんは、
「私はもうずっと賃貸でいいやって思ってて」
と話します。
仕事やライフスタイルに合わせて、住む場所を変えていきたい。
そんな考えから、現時点では持ち家よりも賃貸に魅力を感じているそうです。
一方、岡田アナは実際にマンションを購入。
住む場所であると同時に、「資産」として持つことにも魅力を感じていました。
では、不動産のプロである牧野さん自身は「持ち家派」「賃貸派」のどちらなのでしょうか。
答えは、
「両方です」
牧野さんは現在、二拠点居住をしているといいます。
家を買うか、借りるか。
変動金利にするか、固定金利にするか。
どちらにもメリットとリスクがあり、一つの正解があるわけではありません。
大切なのは、「今、一番安いから」「みんなが選んでいるから」で決めることではなく、自分がこれからどんな生活をしたいのか、そのためにどこまでの負担なら受け入れられるのかを考えることです。
住宅は、多くの人にとって人生で最も大きな買い物の一つです。
だからこそ、
「今なら払える」
だけではなく、
「状況が変わっても払い続けられるか」
まで考えて選びたいものです。