「変動金利、大丈夫?」住宅ローンは「+2%でも返せるか」 不動産のプロ・牧野知弘さんが語る判断基準

マンションバブル「宴の終わり」?
「マーケットが上がり続けている限りにおいては、すごく簡単ですよね」
牧野さんはそう話します。
買った物件が数カ月後にさらに高く売れる。
価格が上がり続ける市場では、それだけで利益が生まれることがあります。
しかし、価格上昇が止まれば話は変わります。
物件を持っている間にも、借入金の金利、売買にかかる費用、リニューアル費用などが発生します。
値上がり益が期待できなくなれば、短期間で売買を繰り返すビジネスは成立しにくくなります。
牧野さんによると、東京の中古マンション市場では価格上昇の勢いに変化が見え始めていて、不動産業界ではマンション高騰について「宴が終わった」とささやく声も出ているといいます。
その大きな要因の一つとして挙げるのが、「金利」です。
動画視聴→【変動金利、大丈夫?】住宅ローン「+2%でも返せるか」不動産のプロが語る金利上昇の怖さ【あしたのマネー#67】
「0.25%くらい」と軽く考えてはいけない
住宅購入者にとっても、不動産投資家にとっても、お金を借りる際の金利は非常に重要です。
住宅ローンには、大きく分けて「変動金利」と「固定金利」があります。
一般に変動金利型は、金融機関の短期金利の動きなどの影響を受けます。
一方、長期間金利が変わらない固定金利型は、長期金利の動向などが金利設定に影響します。
金利が上昇すれば、どちらを選ぶ場合でも、以前より住宅を購入するハードルが高くなる可能性があります。
「0.25%だから大したことない、と思う人がいますけれど」
そう話す牧野さん。
例えば借入金利が0.5%から1%になれば、金利水準そのものは2倍です。
もちろん毎月の返済額が単純に2倍になるわけではありませんが、長期間・大きな金額を借りる住宅ローンでは、わずかな金利差でも総返済額や利息負担に大きく影響することがあります。
岡田アナ「食らってます(笑)」
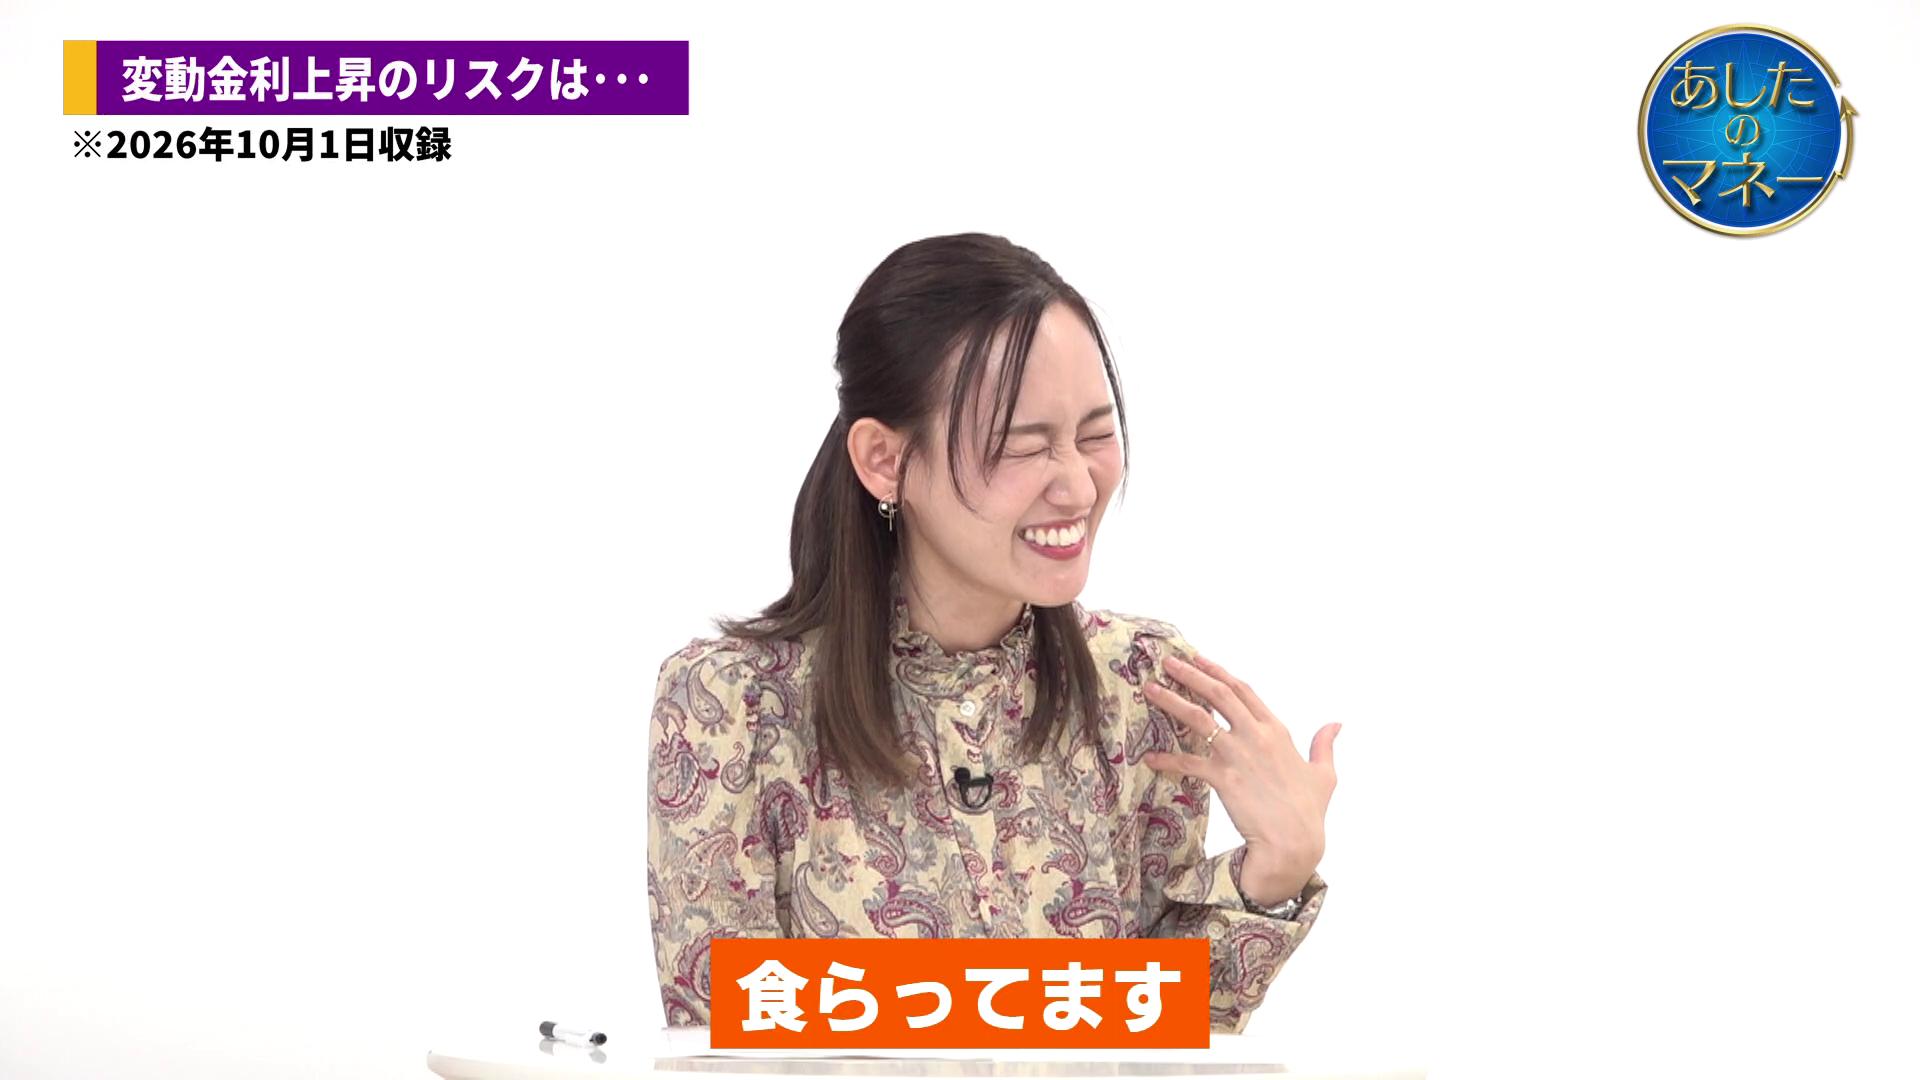
この話を、決して他人事として聞いていなかったのが岡田アナです。
約5年前にマンションを購入した際、変動金利を選択しました。
当時は金利が非常に低く、岡田アナが借りた住宅ローンも0.5%を下回るほどだったといいます。
ところが、その後は金利環境が変化。
現在は当時より適用金利が上昇しています。
牧野さんから、
「今、食らってしまっている?」
と尋ねられると、
「食らってます(笑)」
と答えました。
購入当時は、賃貸で家賃を払い続けるのであれば、マンションを購入して資産として持つのも一つの選択肢だと考えた岡田アナ。
将来住み替えることになっても、マンションを売却し、その資金を次の住宅購入に充てることもできる。
そう考えて購入を決めたといいます。
ただ、当時「金利が上がる可能性」を頭では理解していても、実際に金利上昇を経験すると、その重みは違って感じるようです。