「変動金利、大丈夫?」住宅ローンは「+2%でも返せるか」 不動産のプロ・牧野知弘さんが語る判断基準

変動金利で借りるなら「+2%でも返せるか」
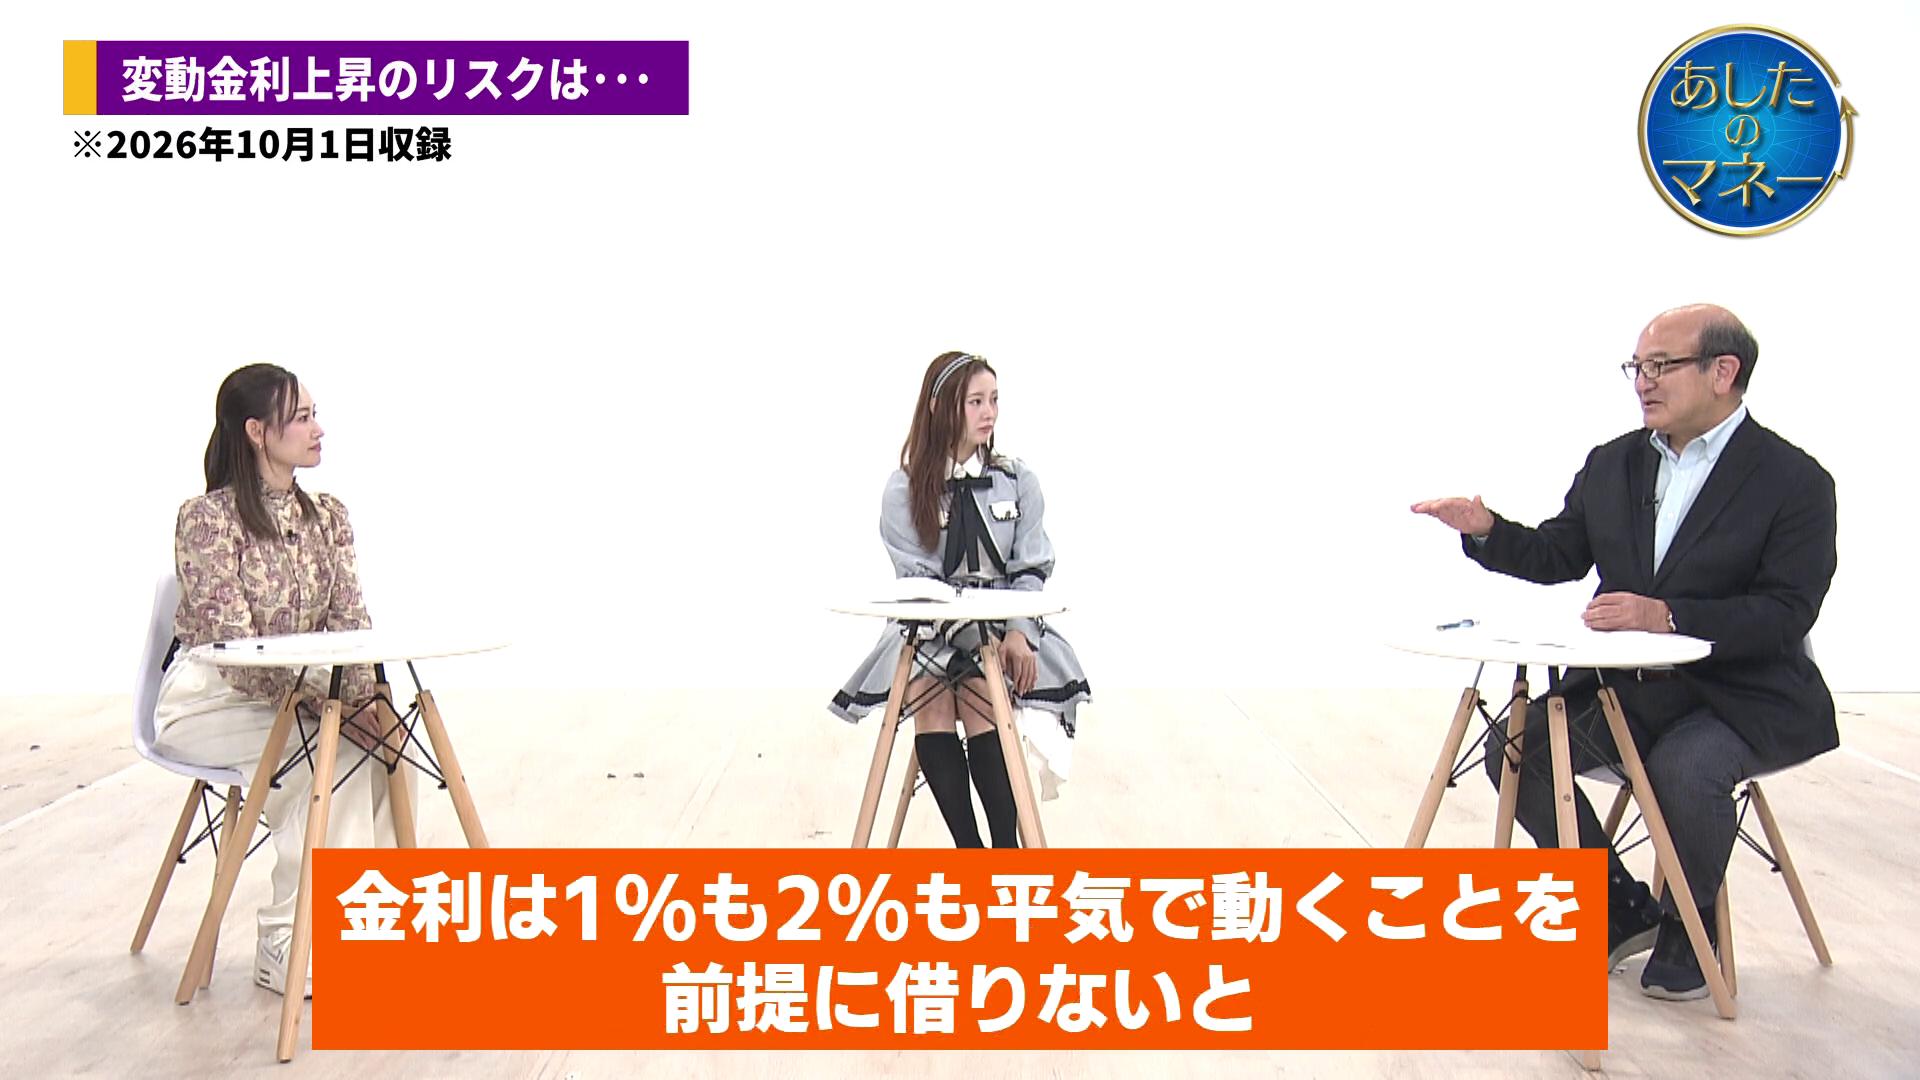
では、住宅ローンは変動金利と固定金利、どちらを選べばいいのでしょうか。
岡田アナも、
「今、変動金利ですが、固定金利の方がいいのかなと頭をよぎる時がある」
と牧野さんに尋ねました。
牧野さんの答えは、「どちらが正解」というものではありませんでした。
重要なのは、自分の収入や生活設計と照らし合わせることだといいます。
特に変動金利を選ぶ場合、牧野さんが一つの目安として挙げたのが、
「金利がプラス2%になっても、家計は大丈夫か」
という考え方です。
例えば現在の金利だけを見れば、固定金利よりも変動金利の方が低いことがあります。
しかし、住宅ローンは35年など、非常に長い期間にわたって返済していくものです。
その間に金利が動くことを前提に考える必要があります。
「+2%上がっても、今の収入なら問題なく返せる」
そう考えられるのであれば、変動金利を選ぶという考え方もあります。
反対に、将来の収入に不安があったり、毎月の返済額をできるだけ一定にして生活設計を立てたいのであれば、固定金利を選ぶことも一つの方法です。
「どちらが良い・悪いでは決してないです」
牧野さんはそう強調します。
大切なのは「今、一番金利が低い商品はどれか」だけで決めるのではなく、将来金利が変わった時まで想定して選ぶことです。
※実際の金利の見直し方法や返済額の変更ルールは、金融機関や住宅ローン商品によって異なります。
動画視聴→【変動金利、大丈夫?】住宅ローン「+2%でも返せるか」不動産のプロが語る金利上昇の怖さ【あしたのマネー#67】
長く続いた「超低金利」で金利に鈍感に?
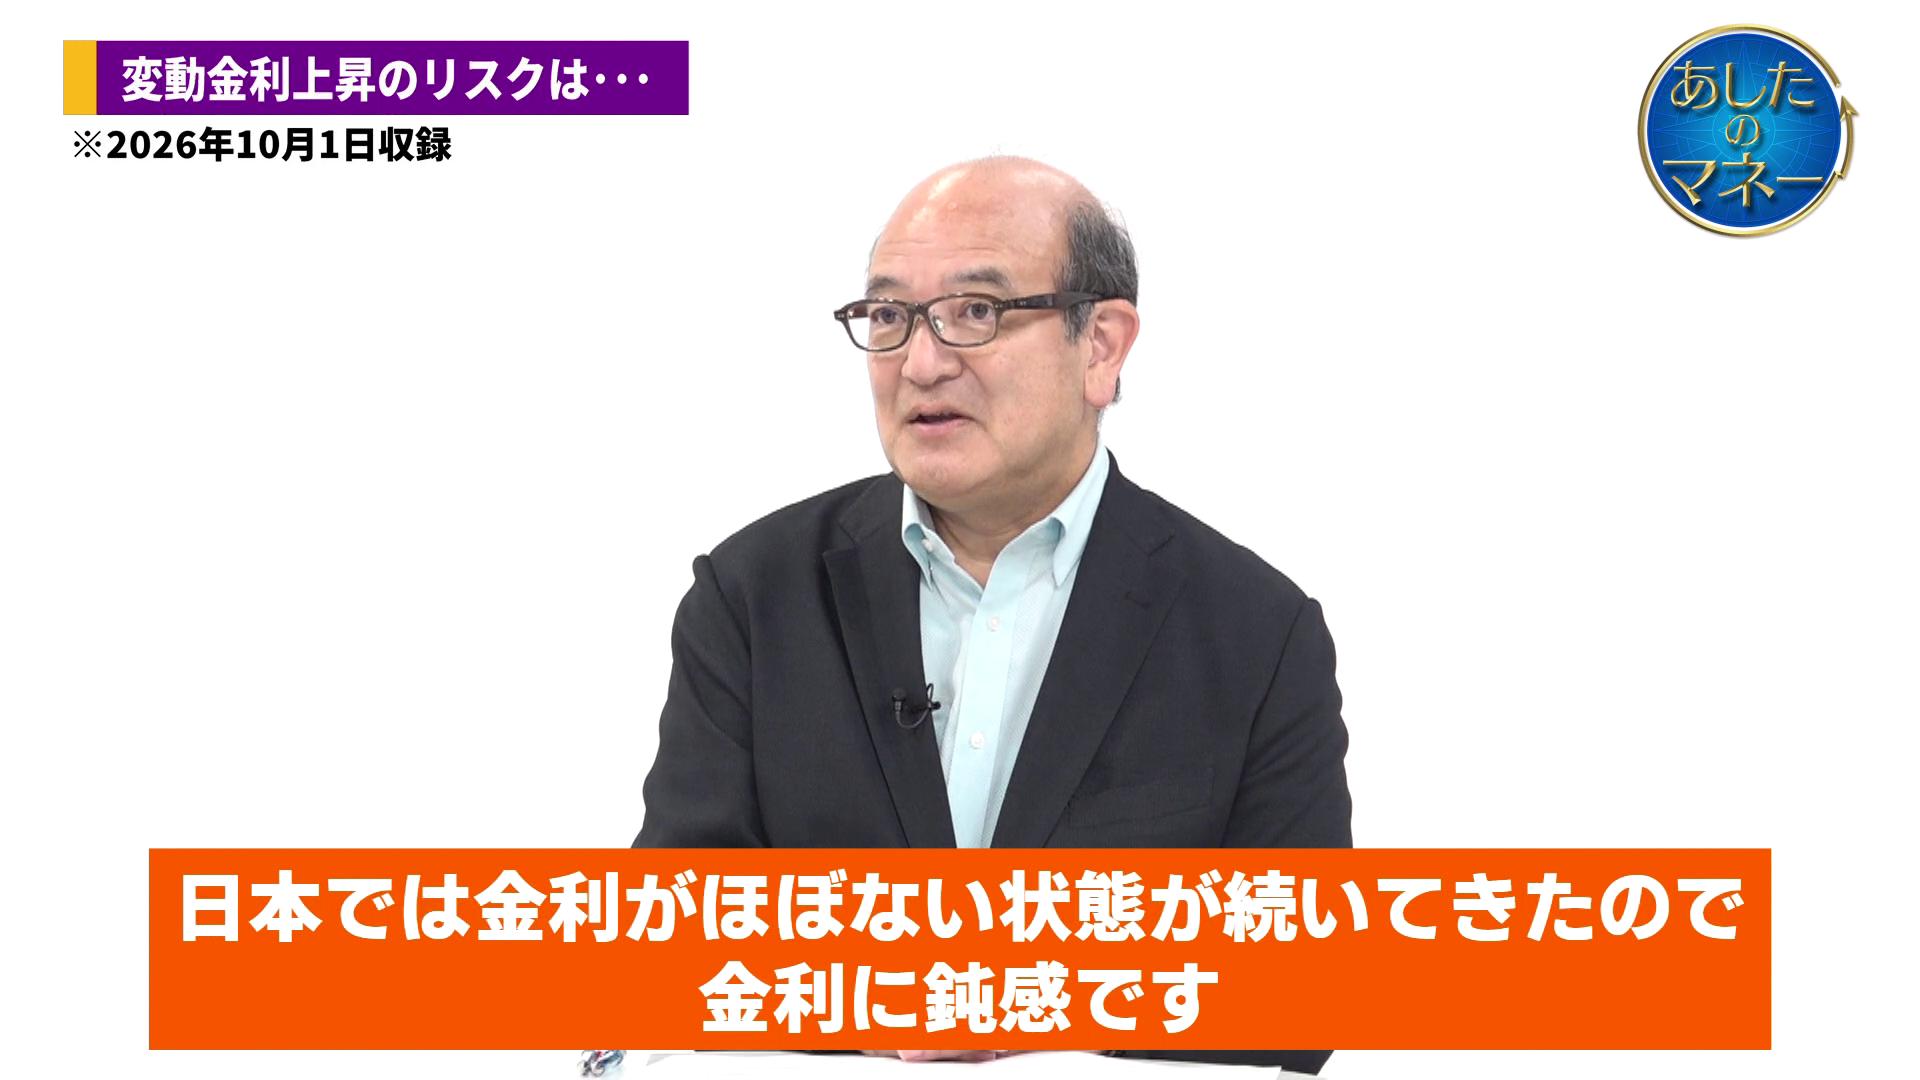
牧野さんは、日本では長い間、非常に低い金利環境が続いたことで、「金利が動く」という感覚を持ちにくくなっていた面もあると指摘します。
住宅ローンを契約する際、
「変動金利は低いからお得」
と説明された経験がある人もいるかもしれません。
ただ、変動金利は名前の通り、将来変わる可能性があります。
「0.5%が永遠に続くから大丈夫」という前提で住宅ローンを組むことにはリスクがあります。
金利は上がることもあれば、下がることもあります。
だからこそ、今の金利だけではなく、「金利が上がったら自分の家計はどうなるか」を考えておく必要があるといいます。